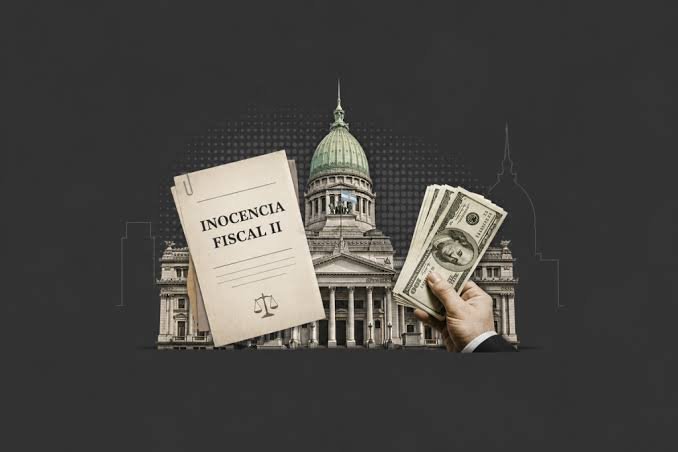
El Senado de la Nación aprobó el proyecto de ley conocido como «Inocencia Fiscal II», una iniciativa impulsada por el equipo económico de Javier Milei para destrabar el blanqueo de capitales. El objetivo principal es incentivar a que los contribuyentes vuelquen al mercado formal los dólares que mantienen fuera del sistema, una cifra que el Gobierno estima superior a los USD 170.000 millones, buscando así reactivar la economía y potenciar el mercado de capitales.
Esta nueva versión reemplaza a la normativa vigente desde diciembre pasado. El cambio fue impulsado tras las advertencias de contadores y especialistas, quienes le señalaron al ministro de Economía, Luis Caputo, que las lagunas y ambigüedades de la ley original estaban disuadiendo a los ahorristas de regularizar sus fondos.
De acuerdo con el tributarista Sebastián Domínguez (SDC Asesores Tributarios), el nuevo texto introduce modificaciones sustanciales para garantizar seguridad jurídica. Estas son las cinco claves de la nueva ley, que ahora espera su reglamentación:
- Redefinición de «discrepancia significativa»: Se elimina el riesgo de perder los beneficios por diferencias mínimas (como un desajuste de apenas un peso). Se fija un umbral mínimo del 5% del Monto Objetivo de Punibilidad (MOP). Además, se incorpora como causal el uso de facturas apócrifas y el cómputo improcedente de ingresos directos.
- Derecho a rectificar sin castigo: Si ARCA notifica una liquidación o determinación de oficio, el contribuyente tendrá 15 días hábiles para presentar una declaración rectificativa y pagar el saldo adeudado sin perder los beneficios del régimen.
- Límites a las presunciones de ARCA: Hasta el 31 de diciembre de 2027, el organismo recaudador no podrá usar presunciones (como depósitos bancarios no declarados) como prueba exclusiva para acreditar una discrepancia. Solo servirán como indicios que deberán corroborarse con otras fuentes.
- Inversión de la carga de la prueba: Queda establecido por ley que es ARCA quien debe demostrar que existe una discrepancia significativa, utilizando únicamente información declarada o disponible en sus sistemas, limitando la arbitrariedad del fisco.
- Freno a reclamos retroactivos en Bienes Personales: Se crea una ficción legal que establece que los fondos exteriorizados se incorporan al patrimonio el mismo día de la operación. Esto impide que ARCA reclame el Impuesto sobre los Bienes Personales de períodos anteriores sobre ese dinero.
Las reformas acercan el régimen a su meta original de captar ahorro informal, aunque todavía restan definir detalles técnicos en la reglamentación, como el tratamiento de los ajustes por Impuestos Internos.